2021年7月19日 星期一

7月月中反思

動作1: 大幅加倉中原建業

有點意外中原建業居然跌穿2蚊,中原建業是一個具增長、輕資產且管理層往績不錯的公司。

投資邏輯

  • 輕資產、中度增長 (20% 收入)、管理層往績不錯
  • 現時估值非常吸引,無論是從PE或DCF 的角度
  • 有「派息指引」 (派出至少50% 盈利作股息)

估值

P/E

  • 股價HKD 1.9的情況下,P/E約7.7倍,預計未來2-3年至少有20% 增長,從PE或PEG角度肯定屬於低估

DCF

  • 計到至少值HKD 3.5以上 ,現價有高於9成的潛在升幅
  • (Cost of Equity = 10%, Terminal Growth = 1%, 頭三年20%增長, 之後兩年10% 增長, 純利率50%, 盈利 / 自由現金流 = 0.9x)

買賣動作

  • 由於估值非常吸引 + 高現金流,分別在1.9及2.26 各加了一注

風險

  • 隨著規模增加,高純利率未必能夠維持
  • 代建並非永續經營,一個項目大約僅帶來3年左右的現金流,未來可能出現負增長
  • 品牌效應弱,競爭加劇
  • 違反派息指引或不再參投股權投資的承諾
  • 房地產行業流動性不足,導致更多的壞帳及需求大幅下降

動作2:  由低槓桿比率的股票換馬至高槓桿比率、高現金流、優質及近期調整較大的股票

買賣動作

  • 小量減持 373
  • 大幅減持 194, IVQ.U
  • 清倉10
  • 增持2202, 659, 3918
  • (打算) 增持2588

原因

  • 主要是因為所增持的港股近期調整比較大,它們的確定性亦比較高,相反,減持的股票
  • 都是一些信心較低 (比如10) 或低槓桿比率 (373, 194, IVQ.U)

動作3:  組合加入ICE

投資邏輯

  • 永續經營、具有強大的護城河
  • 估值尚算吸引,P/E約30倍,預期回報約每年7% - 8% (根據DCF model中的WACC),美國同業中較便宜 (低於CME, 與NDAQ 類似)
  • 分散組合, 目前太多港股

買賣動作

  • 於118入了一小注

風險

  • 估值向下調整, 30倍PE未能維持
  • 投資市場氣氛冷卻

近月反思

目前組合過分集中港股及房地產行業, 雖然估值便宜 + 高現金流, 但仍然應該分散地區及小量分散行業。一些低現金流的優質股、績優股或增長股仍然有可取之處, 能為組合提供大大力度的Buffer 及拖延時間以進一步賺取現金流,亦可以算是「現金流投資法」中的「反脆弱」, 再加上本來的「反脆弱」投資,理論上應可以大幅增強防守力。

另一方面,「雙高」(確定性高、現金流高)的股票佔組合太少,而一些「一高一低」(現金流高、確定性低)的股票則佔組合太多,貌似應該集中投資於「雙高」的股票,但始終「雙高」的股票實在不多,唯有退求其次把組合打散,盡量分散跌市時的價格風險,同時亦每個倉位佔組合有一定的影響力。

市況方面,內房股算是近期跌市中的其中一個風眼,基本上與中國有關的股票都是屬於捱打的情況,亦間接拖累了港股市場整體表現。其中風眼「科技股」、「恆大系」、「內險內銀內房」更加是完全無反擊之力,早早加貨的投資者(比如我,月初加倉了萬科、金界)現時防守力亦開始變得薄弱。建基於估值的角度理應不斷加倉,逢低就加,但在維持組合的角度則應該盡可能降低「風眼股」的佔比。而我的暫時選擇則是平衡兩者,暫時不再加倉,等待「現金流」慢慢回血,用以戰養戰的方式去持續戰鬥。(除非再度急跌或出現系統性轉變)

最後,慶幸的是我堅持自己的投資準則,並沒有買到「超級大風眼股」或是一些股價腰斬而復活機會近乎為零的概念股,比如美股的細價股、中概股、部分ark系列、發夢股、恆大系等等。可能是因為自己天性使然,本質上就不喜歡買入一些「虛無」的股票,因此,這些錢亦輪不到我來賺。


YTD 大幅回落至 ~12%   7月MTD回報 ~ -7.0%  

紀錄於7月16日及7月19日

2021年7月1日 星期四

6月月結

組合回撤

與5月相比, 手上現有的股票進一步回撒, 算是這年比較艱難的一個月份 (對我而言)。既然回撤已經發生, 再過份留戀過去亦意義不大。反而, 仔細思考一下究竟手上股票下調的原因更為重要, 是因為基本面改變, 抑或是純粹的資金炒作, 還是短期波幅等。組合回撒主要是因為內房股進一步下跌。

內房股

  • 基本上整個板塊已經屬於嚴重低估, 如果使用傳統指標比如PE, PB 和股息率等等。
  • 不過, 內房面對的經營環境的確比以往艱鉅, 比如毛利率下降 (最極端情況下有可能下降10%, 由行業平均的25% 下降至15%)、公司融資困難 (銀行收水, 強制房企去槓桿, 收緊房企加槓桿的能力)、買家融資亦困難、房企的三道紅線、銀行的二道紅線等等。早前市場偏好的一些商業地產項目佔比較多的公司, 比如龍湖、華潤、新城、寶龍等等估值上亦出現下調。
  • 房地產從來都有周期性, 長遠而言, 每一個的周期底部均遠高於前一個的周期底部, 再加上上述因素主要不利於一些高槓桿、高週轉的房企。我認為一些低槓桿、高週轉的房企, 或是商業地產佔比比較高, 和一些營運現金流長期正數的房企較大機會是錯殺, 他們亦有能力度過這個寒冬。因此,我慢慢收集這類型的「優質資產」, 以作長期佈局。
  • 另一方面, 我亦極小量建倉代建股, 在9982中原建業與9979綠城管理之間我選擇了9982。比較了兩者的數據, 9982 的利潤率上更優、在河南亦有地理優勢、有既定的派息政策等等, 亦感覺9982 比較像真代建股, 它強調自己通常不會投資或持有項目公司的股權。試想想, 如果一間代建股有不少利潤是來自項目公司的股權, 倒不如直接投資以開發為主的內房股, 反正兩者分別不大。

持倉變動

  • 增持了 2202, 659, 3918
  • 極小量買入9982, 亦買入LGEN (月頭月尾各一注)
  • 大方向仍是加入更多優質股及現金流投資, 而且專注於現有股票
  • 至於折讓股, 最新的想法是不需要故意減持, 當類似有增值機會的非流動現金

六月回報: -5%, YTD: ~20%

2021年5月31日 星期一

5月月結

執倉
  • 組合加入3918, A17U; 增持2202; 沽清套利的636, 沒有希望的3377; 減持部分194
  • 計劃減持J91U, 加入LGEN
  • 大方向仍是加入更多優質股及現金流投資, 減輕折讓股的佔比
五月回顧

月初科技股 (以發夢股為主) 的大跌及中段加密貨幣的插水相信令一些初入市場的投資新手再次損手離場, 但卻是投資高手用作檢討自己投資系統及組合的關鍵時候。但其實不少基金或我追蹤的bloggers 即使持倉以高增長股為核心持倉, 他們並未有太大損傷, 月尾時已收復本月大部分的失地, 甚至有月正回報。急跌及回調正好是檢視自己投資實力的關鍵時候。

真正的增長股 vs 不具確定性的增長股

這個概念來自洪龍荃 (中原博立的投資總監) 近日分享時所提到的。現時在增長股類別主要可分為二類: 真正的增長股, 及 不具確定性的增長股 (或稱為假增長股)。

上年度至今年二月時, 市場不會太分辨兩者, 只要有少少故事性或話題性, 皆出現倍計或以上的升幅. 但本年度的板塊輪動下, 資金的喜好分別為 (由高至低排列): (1) 資源股 / 週期股, (2) 銀行股 / 金融股, (3) 價值股 / 高息股, (4) 具結構性的增長股, (5) 確定性高、估值合理的增長股; 拋棄 (6) 估值過高的增長股及假增長股。
  • 如果投資者主要持倉為 (6), 相信要借助估值評估自己的組合持倉究竟透支了多少未來, 所需時間是否符合個人的投資目標 (Investment Target) 及所求回報 (Required Return)。
本人持倉主要為 (2) 及 (3), 因此受益於板塊輪動, 但投資是需要與時並進, 不斷自我優化系統及向市場學習。未來一旦時機合適, 我亦會加入部分 (4) 及 (5) 平衡投資組合。但個人投資的核心概念仍然不變。

五月回報: ~0.8%, YTD: ~27%

2021年5月16日 星期日

神書

個人看過不少投資書, 入門級別的有, 艱深的書亦有, 沒用的書亦有, 但到目前為止最影響我的投資思路的書只有數本, 如下:
  • 現金流為王 by Starman: 相信不少 blog 友極力推介這本書, 第一次看的時候我看到的只是一本普普無奇, 教授你Bond + REITs 組合的投資方法, 顯然當時的我只是個投資新手, 並未睇得出作者投資實力及背後內功心法。隨著在投資上不斷探索, 才發現作者提到的每部分內容均是一些投資高手才能寫下的內容, 而每次重睇亦會有少量新的投資感悟.
  • 反脆弱 Antifragile by Nassim Nicholas Taleb: 這本書我看的是中文版 (皆因我英文未算太好), 亦是衝擊了我的投資理念及想法。市場及一般人均害怕波動, 但作者提出一些方法直接或間接令自身受益於波動. 這本書嚴格黎講並不是投資書, 是結合了探索、學術、哲學、心理、社會、自然環境的一本書籍. 內容艱深難明, 但仔細閱讀下定必會衝擊讀者既定的思維模式.
  • 勝出:價值投資的獲利之道 by 李杰: 如果要一本書能綜合價值投資之道, 這本書近乎是首選. 西方或英文版的價值投資類書籍一般都是紀錄巴菲類或作者自己對投資的感悟或技巧, 各自有自己的風格, 但很少會提及一些常見的謬誤及邏輯, 更加不會有系統地層層推進投資中的關鍵. 而李杰這本書則很明確及有系統地提出價值投資的三重困難: 企業經營的不確定性、市場定價的複雜性及人性弱點, 以及應對這些困難的方法. 個人閱讀此書不少於五次.
  • 現代化鐵律與價值投資 (又名為 文明、現代化、價值投資與中國) by 李錄: 李錄是一名十分標準的價值投資人, 亦因為價值投資而在事業、財富上取得重大的成功. 這書總結了他的價值投資的態度及欣賞, 亦記錄了標準「價值投資人」的風骨.
當然, 學海無涯, 對其他人而言, 以上提到的書亦未必有效應用. 但多讀一點書,更要讀一點好書。或許我們的投資命運就會因為其中的1-2本書,而得到徹底改變。

2021年5月12日 星期三

整理一下現時的投資思路及感悟

由於這年度組合完全受惠於板塊輪動 (市場資金由新經濟、高增長的股票換馬至舊經濟、具確定性的股票), 個人而言在投資方面的努力基本上算是懶惰了. 比如出業績後亦沒有太深入查數, 行業趨勢變化亦未必把握得好等等, 這自然都反映在組合回報率上, 或者, 在近日的科技跌市下, 是時候檢討及整理一下目前的投資思路及感悟:

價值投資不等於基本分析

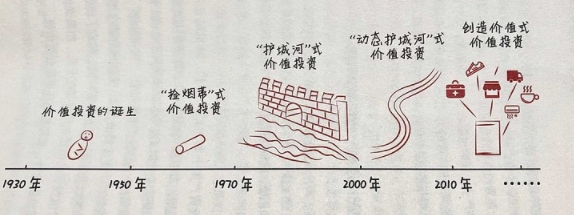
市場有不少數人認為基本分析等於價值投資, 或者把價值投資等於投資低PE、低PB類的股票, 甚至直接把價值投資套在所有長線持有的投資者. 我本人比較傾向相信 「價值投資」並不存在具體定義, 亦借用一下張磊 <<價值>> 中提到的價值投資演化:
可見得, 隨時代的變遷, 價值投資亦變得更多樣化, 亦慢慢應對著市場變化而調整. 好多人的投資方法長年都是一成不變, 或者是過份相信 過去 自己 或 別人 的成功 能夠重新應用或複製.

典型的例子就是 分不清投資實力和運氣, 以致把運氣歸因於個人的投資技巧, 今日的成功導致將來的重大錯誤.

「價值投資」的重點或核心應該是「價值」兩字, 每個人如何去定義「價值」亦是有所不同, 但我認為 成功的價值投資者 不會因為別人的價值投資方法與自己不同而全盤否定別人的方法, 反而他們會著重自己的投資架構及局限性, 亦是所謂的「能力圈」, 而通過學習及閱讀延伸自己的「能力圈」。股神 Warren Buffet 由「撿煙蒂式」投資至「成長型、護城河類」投資, 近年更開始投資科技股Apple, Snowflake 等等, 顯然是自我進化的表表者. 如果起初Warren 全盤否定「成長型、護城河類」的投資, 相信他在投資界的成功亦不會如今天般人所共知.

回歸主題, 價值投資不等於基本分析是在於它的多變性及多樣化, 而借用著名價值投資基金人 李錄 下的定義: 價值投資與基本分析最大的分別是投資人有否著重 安全邊際.

有不少人對該公司做了一些基本分析後就進入了市場, 所謂的估值亦是按照市場主流的估值法而合理化自己的投資決定, 這顯然並不是價值投資. 當然, 這不代表價值投資必然勝過基本分析, 一些基金經理雖然不太強調安全邊際, 但因為他們對市場、行業、公司的正確及獨到的理解, 為他們帶來長期成功. 即使運用價值投資亦可以長期失敗, 亦有不少血淋淋的教訓及故事.

保持謙卑及學習的心

因此, 從市場中學習、從別人的成功或錯誤中學習、從自己中學習, 是每一名成功投資人的必經階段. 至於如何去學習, 往往每個人都有不一樣的方法及答案, 但有一點可以肯定的是, 如果投資人往往否定 別人的成功或 過份肯定 自己的成功, 這種高儌自大的心態正正就是阻礙自己進步的主因. 沒有一種投資策略是完美, 只可以從閱讀或經歷中不斷自我優化及試驗, 然後找到一個所謂的暫時「最佳點」及「平衡點」.

擁抱不確定性

另一樣想記錄下來的概要, 是市場永遠都有不確定性, 很多人試圖規避這樣「不確定性」或者「波動」, 但往往效果卻是不理想. 比如恐慌時買入Put Options, 股災後清倉, 升勢確定後才全倉買入, 增長故事受到市場驗證後才買入等等. 這些都是典型散户或機構投資者會犯的錯誤. 作為一名長線投資者, 我認為應該擁抱不確定性, 首先承認自己的無知及市場的不確定性, 然後再盡可能在不確定性中尋找確定性.

尋找低估值、高增長

本人其中一個偏好是「低估值、高增長」的投資標的. 市場的不認同而給予的低估值, 對我而言是一件好事. 公司的潛在高增長, 主要不是提供重估誘因或催化劑, 而是令我可以賺到公司成長的錢. 當然, 組合倉位大多數集中在低估值 而不是高增長 , 是因為我相信 低估值 就是帶來超額回報的主要來源.

目前組合內不同倉位的定位

低 PB 高 Yield 類: 我會強調大幅度分散投資, 一般這類型公司透明度比較低, 亦不受市場關注, 意味著分析出錯的機會較大. 只有分散投資, 才能把 組合的 容錯率 大大提高.

優質股長線投資: 與上述的「低估值、高增長」相對應, 個人理想的優質股應該是 估值偏低, 未被主流投資者發掘, 但具增長確定性及高增長的股票. 當然這裡雖然是指高增長, 其實沒有實質數字去界定, 可以是 8%, 15% 或者30%. 這類型的投資, 若確定性高, 應該集中投資, 否則不作投資.

反脆弱投資: 上年度開始加入於組合內的分類, 非常虛的定義, 重點是「在不確定性或波動中獲益, 但不受時間所困」. 不受時間所困的意思是指該投資的價值不應該是時間的敵人. 目前唯一較肯定是反脆弱類的是 主營Market Making & Trading 的 Flow Traders, 它的業務收益依賴 2V – Volumes & Volatility, 正正符合我的反脆弱投資要求.

前瞻性投資: 在閱讀 Kramer Hilary 的<< GameChanger Investing>> 期間有種感悟, 我覺得是時候收集一些前瞻性投資於組合內. 雖然仍然處於摸索階段, 但在今年2 - 3月期間已經配置了697 首程控股, 相信在未來會隨著這個方向, 再加入合適標的.

2021年5月6日 星期四

4月月結

這月份組合回報雖然是正數, 但如果不考慮整體持倉下感覺組合內不少股票都回調了不少.
  • 697 首程: 業績及年報亦是透明度低, 盈利與收入的不相乎, 更加令人質疑它的增長潛力是否與市場原本預計的高增長 (~50%+ 增速) 相乎. 近月股價的下跌已經反映了投資者對這股票的質疑. 與成本價計算, 現時大約輸10%, 但如果進一步下跌, 我仍然會加倉。反正這類型的「風險投資類」股票, 倉位仍然佔非常少, 即使再加大注碼, 風險仍然可控.
  • 2202 萬科: 第一季毛利率比預期低, 投資者亦因它的低毛利率而選擇沽貨. 但我看到的反而是第一季 / 中期業績其實不影響我對內房股的投資邏輯, 皆因大部分銷售只會在年度業績時入帳, 如果用一季、較差的毛利率作長期估值, 相信得出的低估值亦未能反映內房股的真實價值. 而且, 萬科是少數仍然未分拆物管的大型內房股, 亦是一個中長期的催化劑.
  • 535 金地商置: 整個內房板塊亦因萬科的第一季業績而走低, 更加跌穿我535的買入價1.1。同樣邏輯, 無需要因為一季或一年的較預期差業績而放棄這個板塊及這些高質內房股. 如果進一步下跌, 我仍然會加倉.
  • 3688 / 1668: 相信仍然要守多一年至兩年, 等待業績大反轉才能翻身.
  • 折讓股 683, 194 等: 估值上仍然較歷史高位數低, 雖然創一年新高, 但仍然有上漲的空間.
  • 抄blog友功課入了少量 LSE 倫交所, 定位是優質股長線投資 及 它的反脆弱性. 尊重blog友的功課, 因此在此不多加評論.
  • 新交所: 買這類的股票, 好處是不需要做太多分析. 買入時估值合理, 長線持有即可.
  • 636 嘉里物流: 做了半次套利, 賺取了少量回報
  • 現時港股佔組合大約65%, 其餘則是加拿大REIT, 坡股, 歐股及英股等等
小結: 雖然本年度組合回報不錯, 但仔細檢討後發現組合內仍然有”提升”的空間, 比如加大優質股的投資、減少港股佔比、繼續尋找更多”反脆弱類”的投資.

現時對”反脆弱類”的投資仍然處於一種 看似了解、其實不了解的投資項目。
  • 組合內 100%的純”反脆弱類”投資亦只有Flow Traders, 有可能屬於”反脆弱類”投資亦有 697首程 (性質類似 Venture Capital), LSE (脫歐下的不確定性), 折讓股 373 (其他折讓股並沒有”反脆弱性”; 26 中華汽車亦有少量類似373, 但因估值太貴而未入手), 感覺 blog 友分享的 嘉濤 2189 亦有類似的”反脆弱性”, 但由於未有深入研究而未入手
  • Coinbase 及加密貨幣亦有一定程度的”反脆弱性”, 但個人不喜愛黃金、亦不喜愛加密貨幣等無生產力 (或者沒有現金流) 的投資, 所以暫時只會考慮 Coinbase 作為下一員”反脆弱”類的投資。
暫時通過試誤法找到的” 反脆弱類”仍然十分稀少, 需要再了解、學習、尋求明白。

試誤法是<<反脆弱>> 作者提出尋找反脆弱的方法之一。當中的要點是小的錯誤,損失有限,但這些錯誤能改進以後的選擇。

另一種<<反脆弱>> 作者提及過的方法則是槓鈴策略。當中的要點是使用凸性,減少對嚴重損失的暴露,卻留有極大的上檔利益。放在投資身上, 則是核心投資使用保守策略, 而其餘小部分則使用高風險的策略。曾經有blog友分享, 自己早年買入美團, uber, tesla 等燒錢公司, 主要原因是看到它們的反脆弱性, 上檔利益無限, 而且善於於不確定性中成長。而我亦是尋找合適自己的反脆弱類投資, 希望可以在下次更大的波動下獲益, 組合能於不確定性中成長。

4月回報: 4.4%, YTD: ~26%

2021年4月6日 星期二

3月月結

2021年3月的表現跑贏大市, 更加是體會對不同類型投資者對市場的睇法:
  • 主流意見 (買增長股/夢股的一群): 熊市
  • 廢老指數: 牛市
  • 大型科技股: 橫行市 / 微跌
  • 中概股: 股災
  • 現金流投資者: 橫行市 / 微跌
而我的組合內亦是橫行, 倉內股票部份在高位回落不少, 比如270粵海, 16新地, 659 新創建, 內房股535金地及2202萬科等, 其中部份是剎業績 (270, 2202, 535, 697等), 當中投資邏輯仍然沒有太大變化, 相信可以藉此回調可以買入部份一直想加注的投資.

做了一次636的套利, 貢獻了大約~0.8% NAV 回報. 原本可以重覆做多次的套利卻差一格才到價, 唯有等下次機會.

Flow Traders 對沖組合的效果符合預期, 3月升 ~7%, 當初買入亦是看上它反脆弱的本質, 亦在3月期間大市波動下得到驗證.

極小量GME 已平倉, 對的理論錯的時機, 損手爛腳出局. 整個交易造成~1% NAV 損失.

IVQ.U 現價仍然低殘, 會持有至恢復派息(相信仍要一段時間), 再作判斷

1088 中國神華派息超預期, 現金牛企業 + 偽週期股 + 高現金流, 會長期持有

未來方向: 有機會增持部分現有股票, 比如16, 697, 2202, 683 及 535. 亦會不斷優化組合, 特別是反脆弱類的投資 (稀有, 反脆弱的本質難驗證) 及 優質股類的投資 (長期估值偏貴, 比較難找到買入時機).

三月回報: -1.1%, YTD: ~20%